
こんにちは、ちーきちです。
私が、家計管理について真面目に考え始めたのは、50代になってからです。
どんぶり勘定で暮らしてきましたが、老後も近くなり、きちんと家計管理しなければと考えるようになりました。
今は少しずつ家計管理も進み、年間で約31万円の固定費削減をできるようになりました。
私が固定費の見直しを始めたのは、「電力会社を変えたら電気代が安くなった」と、職場の人に聞いたことがきっかけです。
そんなに安くなるならと、私もさっそく乗り換えたけど、2回も失敗しました。
でも、その失敗で気づいたことがあります。
「電気以外にも、見直しできるものがあるんじゃないの?」
特にインターネット回線は、変えたいと思いながら、なかなか行動できずにいました。
今回は、「6つの固定費をどういう順番で見直したか」について書いています。
下記に当てはまる方は、ぜひ最後までご覧ください。
・固定費の見直しを考えている方
・見直ししたいけど、面倒に感じている方
・何から見直ししたらいいの?と思っている方
私の結論は、固定費削減は一気にやらなくても大丈夫ということです。
私は、6つの見直しをするのに10年以上かかりました。
固定費の見直しでわかったことは、この2つです。
・1度、見直しをすればずっと続く。
・1ヶ月数千円でも続ければ、チリツモで大きな固定費を削減できる。

私が固定費を見直した順番は?
実は、最初に見直しに動いたのは、電気でした。
最初に乗り換えた新しい電力会社は、ネットで調べて、すごく考えて乗り換えました。
でも、契約して2ヶ月ほどで、その年の6月頃に電力の供給が終わるとわかったんです。
それであわてて、地域の電力会社に戻しました。
電気が使えなくなったら…困りますよね。
2回目は、また別の会社に乗り換えました。
でも、電気代がなかなか反映されない、マイページを見ても問い合わせ先もよくわからないなど、だんだん不信感が出てきて…。
結局、地域の電力会社に戻しました。
電気は、安いかどうかで選ぶより、安心感が一番大事です。
電気の見直しはあきらめて、今も地域の電力会社を使っています。
電力会社の乗り換えに2回失敗した話は、こちらをご覧ください。
実は私、電気見直しの前に医療保険を別の理由でやめました。
「固定費の見直し」のために動き出したのは、電気が最初なんです。
→ 電気は諦めました(今も地域の電力会社です)
(ずっと変えたいと思っていた)
振り返ってみると、行動したきっかけは、ほとんどが「知ったこと」からだとわかりました。
見直しの順番、失敗しました
見直しのきっかけは「電気」ですが、今なら「違う順番で行動したかな」と思ってます。
もし今から見直しするなら、引っ越しのときにネット回線を変えると思うんです。
私がネット回線の見直しを始めたのは、2023年頃。
引っ越しのタイミングでやっていたら、もっと早く削減できたのになぁと思った。
ネット回線は、年間で約73,800円削減できた。
たとえ1年でも早く行動していたら…年間7万円も差が出ていたことになりますよね。
見直しの中で一番大変だったのは、個人年金保険です。
30年払いつづけた個人年金保険。
家族の反対もあって最後になったけど、それはそれで良かったと思っています。
また、一番カンタンだったのは、火災保険です。
管理会社に連絡して、当時の火災保険は更新しない。新しく契約したら、内容を知らせる。
それだけで良かったので。
1つ行動できれば、次からはスムーズに動き出します。
私は電気の乗り換えに失敗したけど、そのおかげでネット回線の見直しができました。

通信費を見直した
通信費の見直しは、自宅のネット回線とスマホ代を見直しました。
インターネット回線の乗り換え
ケーブルテレビのネット回線(約10,000円/月)からマネーフォワード光(3,850円/月)に乗り換え。
年間約73,800円の削減。でも、1回目の乗り換えは、失敗しました。
ネット回線を乗り換えた話は、こちらをご覧ください。
スマホ代の見直し
UQモバイル(2人で約5,000円/月)から日本通信SIM(2人で約2,100円/月)に乗り換え。
年間約34,800円の削減。
スマホ代見直しの話は、こちらをご覧ください。
3つの保険の見直した
保険の見直しは、医療保険、火災保険、個人年金保険です。
医療保険は全て解約
医療保険+がん保険(約7,500円/月)を解約して、共済(3,000円/月)へ変更。
その後、共済も解約しました。
年間約90,000円の削減。
医療保険解約の話は、こちらをご覧ください。
火災保険の見直し
実は私、火災保険は、2回乗り換えしてます。
契約時の火災保険(約10,000円/年)→スマート賃貸火災保険(7,320円/年)→お部屋を借りるときの保険(3,500円/年)に乗り換え。
年間約6,500円の削減。でも、1回目の乗り換えは、失敗でした。
火災保険見直しの話は、こちらをご覧ください。
個人年金保険を解約
日本生命の個人年金保険(約7,000円/月)を解約。
年間約84,000円の削減。
個人年金保険を解約した話は、こちらをご覧ください。
家賃の値下げ交渉で住居費を削減できた
家賃の値下げをお願いして月に2,000円、家賃が下がりました。
年間約24,000円の削減。
家賃値下げに成功した話は、こちらをご覧ください。
固定費削減10年続くとどうなる?
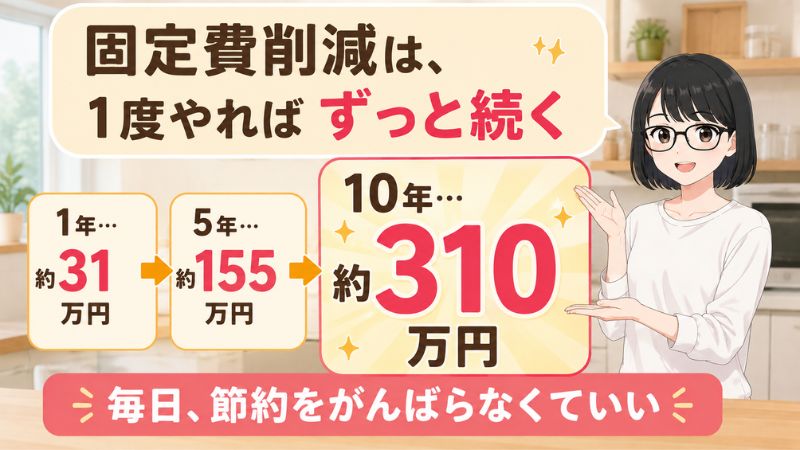
固定費削減は1度やれば、後は何もしなくてもずっと続くんです。
年間約31万円、これだけでも大きい金額ですが、これが10年続くと、約310万円です。
毎日、節約をがんばらなくてもいいってうれしいですね。
※料金や保険料は変わることもあるので、そのままの金額が10年続くとは限りません。
固定費削減で浮いたお金はどうする?
これまでの固定費見直しで、年間約31万円も削減できました。
私はこの浮いたお金を、貯蓄とは別に管理しています。
・3年から5年先に使う予定のあるお金
・急な出費のためのお金(スマホや家電の買い替え、 冠婚葬祭、入院したときなど)
・新NISAに入れるための予備のお金
固定費を削減して浮いたお金は、こうした予備のお金として貯められるようになりました。
まとめ:固定費削減で心のゆとりも得られた
今回は、「6つの固定費をどういう順番で見直したか」について書きました。
私が固定費の見直しを始めたのは、職場の人との雑談がきっかけです。
「電力会社を変えたら、電気代が安くなったよ」
その一言で、私も動き出しました。

電力会社の乗り換えは2回失敗したけど、そのおかげで、ネット回線、スマホ代…と、全部で6つの固定費を見直せました。
固定費削減は、一度にできなくても大丈夫。
私は何度も失敗を重ねて、10年以上かかりました。
・1度、見直しをすればずっと続く
・1ヶ月数千円でも続ければ、チリツモで大きな固定費を削減できる
固定費の見直し、最初は面倒だったけど、行動して本当に良かったと思っています。
一つからでも固定費の見直し、始めてみませんか?
以上、ちーきちでした。

